2023年,辛巴威的用電結構中,低碳電力約占55%,超過一半,主要來自水力,其占總用電量約53%;生質燃料則約占1%。化石燃料電力約占26%,全部來自燃煤;另外,淨進口約占19%,接近五分之一。由於資料未列出進口電力的發電來源,不能直接將其歸入低碳或化石燃料電力。整體而言,辛巴威已有以水力為主的低碳電力基礎,但燃煤仍占約四分之一,擴大清潔發電有助於減少氣候變遷與空氣污染。
辛巴威的電力在增長嗎?
辛巴威的每人用電量尚未恢復至歷史高峰,長期表現令人擔憂。2023年每人用電量為625度,較1987年的歷史紀錄約1,102度少了約478度,下降約43%。低碳發電也有類似落差:2023年每人低碳發電量為343度,比1980年的紀錄568度少225度,下降約40%。這些比較顯示目前仍遠低於歷史高點,但僅憑這些數字,不能判斷2023年是否較前一年成長。辛巴威需要加快電力供應、尤其是低碳電力的成長,以支援民生、產業及未來電氣化需求。
建議
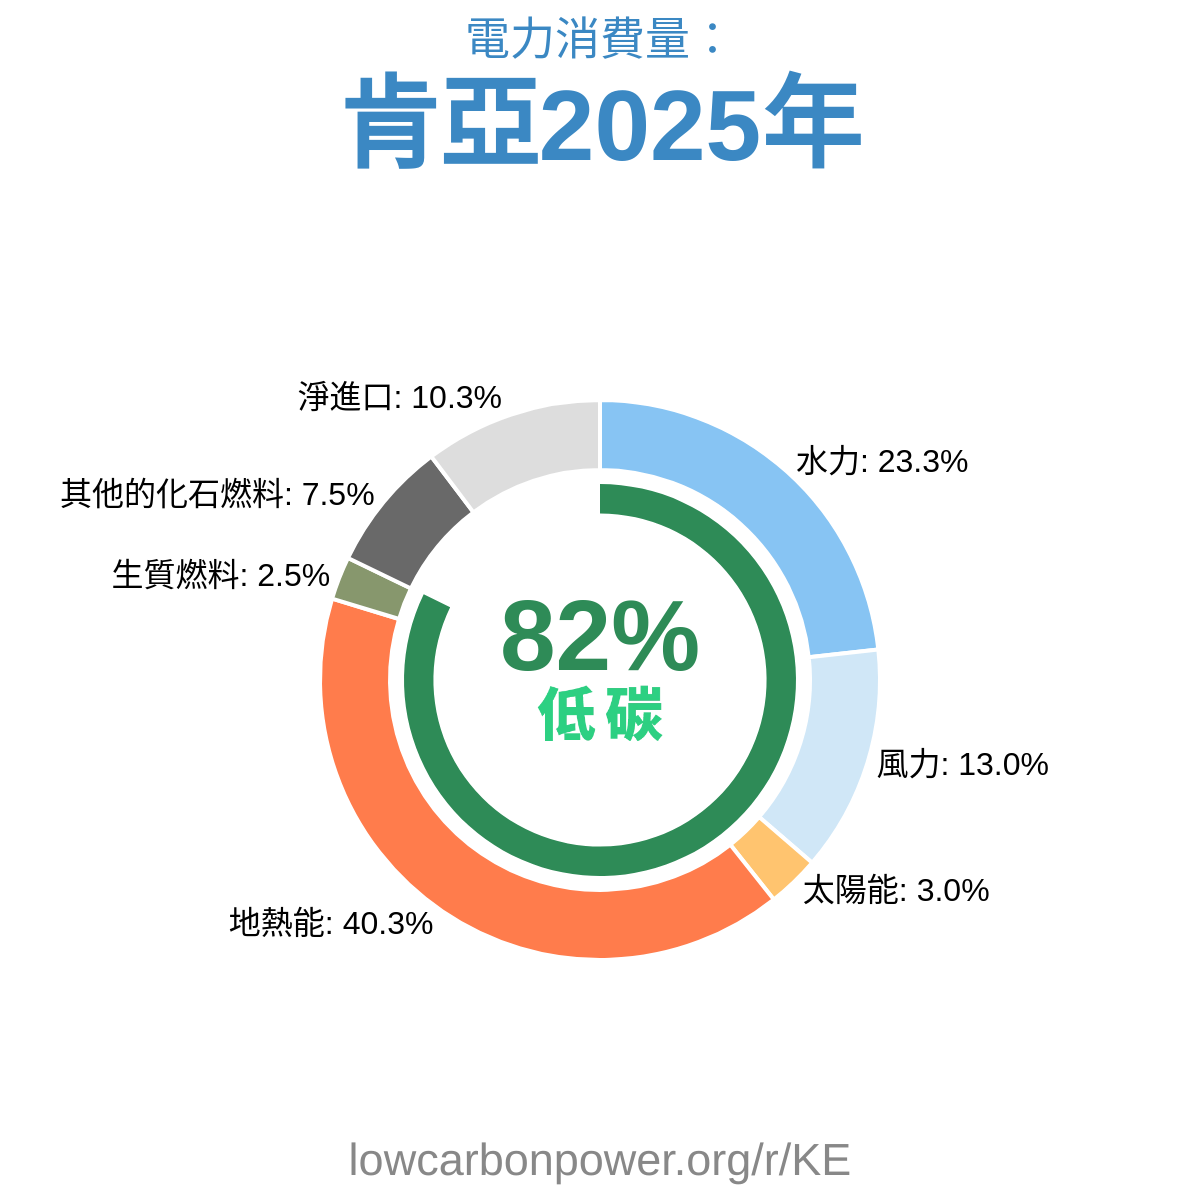
增加低碳發電方面,辛巴威可在既有水力基礎上,優先擴大太陽能,並推動核能的長期規劃。鄰近的納米比亞已有約11%的電力來自太陽能,可作為區域參考;巴基斯坦的太陽能占比約24%,也提供擴大部署的借鏡。辛巴威可同步發展大型太陽能電站、屋頂太陽能及配套電網與儲能。風力方面,可參考肯亞約12%、烏拉圭約33%的發電占比,先評估當地風況,再開發合適場址。核能方面,巴基斯坦約13%、阿拉伯聯合大公國約20%的電力來自核能,顯示核能可成為穩定的低碳供電來源;辛巴威應及早建立人才、監管與國際合作基礎,評估適合自身電網規模的核能方案。
歷史
辛巴威低碳發電的歷史變化,主要反映水力發電的起伏。1980年代,1982年與1987年分別減少約0.5及0.6太瓦時,1989年至1990年則連續回升,合計增加約1.7太瓦時。1990年代初再次走弱,1991年與1993年合計減少約2.3太瓦時,直到1999年增加1太瓦時。2000年代初出現明顯成長,2002至2003年合計增加2.3太瓦時,之後2005年下降、2006年部分回升。2010年代波動更大:2011年減少0.6太瓦時,2014年的小幅增長後,2015至2016年合計減少2.4太瓦時,令人擔憂;2017至2018年雖回升2.1太瓦時,2019年又減少0.9太瓦時。2021年增加2.1太瓦時是可喜的進展,但2023年再減少0.4太瓦時,凸顯加快太陽能、風力與核能布局、擴大低碳供電來源的重要性。
電力進出口
貿易平衡
鄰近地區